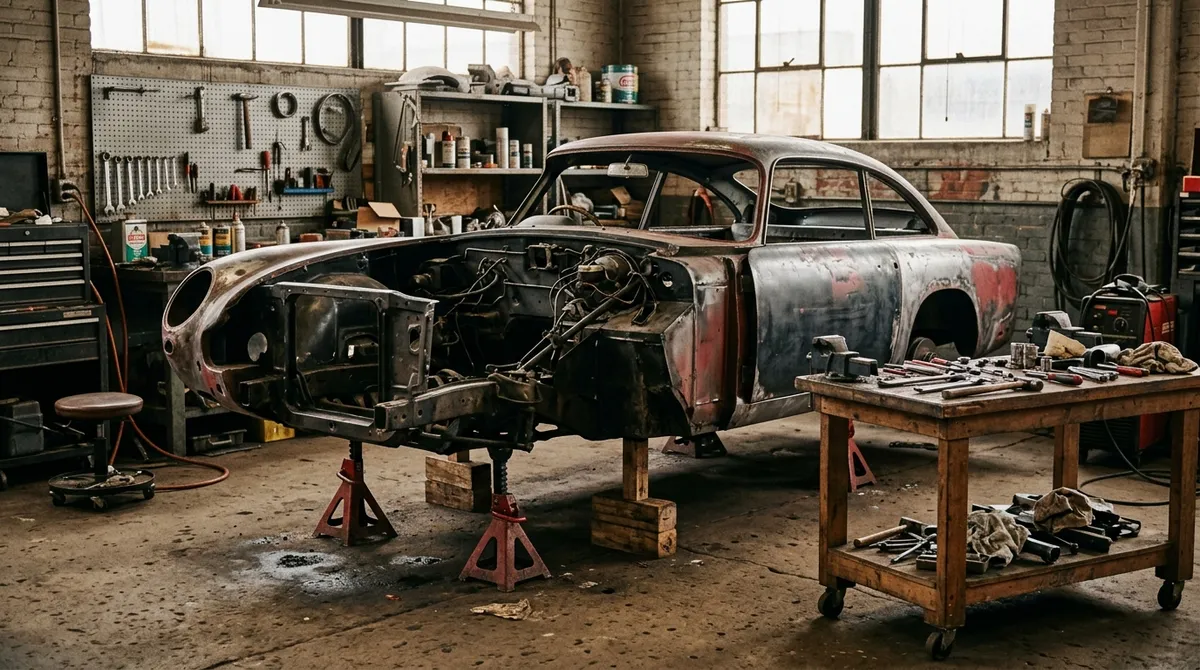
Restaurer, entretenir ou remettre en route un véhicule de collection est un métier à part. C’est aussi une source de risque particulière pour le garage, car ces véhicules concentrent une valeur sans commune mesure avec une voiture récente : une ancienne restaurée peut valoir plusieurs dizaines, voire centaines de milliers d’euros. Or la garantie standard des véhicules confiés, calibrée pour un parc ordinaire, indemnise le plus souvent à la valeur de marché courante — très en deçà de la valeur réelle d’un véhicule de collection. Un sinistre, et le reste à charge devient vertigineux. Voici comment couvrir correctement la garde et la restauration de véhicules de grande valeur.
Le piège de la garantie standard des véhicules confiés
Tout garage qui accueille des véhicules clients a besoin de la garantie des véhicules confiés, qui couvre les dommages subis par ces véhicules pendant qu’ils sont sous sa garde : incendie, vol, dégât des eaux, chute d’un outil, choc lors d’un déplacement dans l’atelier. Le principe est solide. Le problème tient au mode d’indemnisation.
Par défaut, cette garantie indemnise à la valeur de remplacement ou à la valeur vénale au jour du sinistre — la valeur de marché d’un véhicule comparable. C’est cohérent pour un parc ordinaire, mais absurde pour une ancienne : une berline de collection des années 1960 n’a pas d’équivalent « argus » représentatif de sa valeur réelle, souvent bâtie sur la rareté, l’état et l’authenticité. Résultat : en cas de destruction, l’indemnité peut être très inférieure à ce que vaut réellement le véhicule, et l’écart reste à la charge du garage face au propriétaire.
La solution : la valeur agréée
La réponse à ce décalage porte un nom : la valeur agréée. Il s’agit d’une clause par laquelle l’assureur accepte à l’avance une valeur déterminée pour le véhicule, en général sur la base d’une expertise. En cas de sinistre total, l’indemnisation se fait sur cette valeur convenue, et non sur une estimation contestée au jour du sinistre. C’est une dérogation au fonctionnement habituel de l’assurance de biens, précisément conçue pour les objets dont la valeur est difficile à établir a posteriori.
Pour un garage restaurateur, l’enjeu est de faire en sorte que les véhicules de collection accueillis bénéficient d’une couverture en valeur agréée, ou à tout le moins d’un plafond spécifique adapté à leur valeur réelle. Concrètement, cela suppose de faire expertiser les véhicules de grande valeur avant travaux et de déclarer leur valeur à l’assureur. Sans cette démarche, la garantie « véhicules confiés » standard laissera un trou béant le jour d’un sinistre. Le sujet recoupe la logique de notre article sur le véhicule client volé au garage, où la question de la valeur indemnisée est tout aussi centrale.
Ce qui définit un véhicule de collection
Le statut de véhicule de collection répond à des critères précis. Un véhicule est considéré comme de collection lorsqu’il a en principe plus de 30 ans, que le modèle n’est plus produit, et que ses caractéristiques techniques d’origine n’ont pas été substantiellement modifiées. Le propriétaire peut alors obtenir un certificat d’immatriculation de collection, délivré sur présentation d’une attestation établie par la fédération officielle habilitée pour les véhicules d’époque.
Ce statut a des conséquences pratiques que le professionnel doit connaître, car elles influencent la restauration. Un véhicule de collection est attaché à son authenticité : une remise en état qui dénature les caractéristiques d’origine peut lui faire perdre de sa valeur, et donc peser sur la responsabilité du restaurateur si le résultat ne correspond pas à l’attente du client. La qualité de la prestation et le respect de l’origine sont ici indissociables de la question assurantielle.
Le risque de stockage longue durée
La restauration d’une ancienne s’étale souvent sur des mois, parfois davantage. Pendant toute cette période, le véhicule occupe l’atelier ou un local de stockage, exposé aux mêmes aléas que le reste des biens de l’entreprise : incendie, dégât des eaux, vol. Plus la durée de garde est longue et plus la valeur cumulée des véhicules stockés est élevée, plus le montant total exposé devient important.
Ce cumul est souvent sous-estimé. Un atelier qui héberge simultanément trois ou quatre véhicules de collection en cours de restauration peut concentrer une valeur supérieure à celle de son propre matériel et de ses locaux. La couverture doit en tenir compte, tant pour le plafond global des véhicules confiés que pour la protection des locaux — sujet développé dans notre assurance multirisque garage. La sécurisation physique du lieu (alarme, protection incendie, contrôle des accès) fait partie des éléments qui pèsent sur les conditions accordées par l’assureur.
La responsabilité sur les travaux de restauration
Au-delà de la garde, il y a la prestation. Une restauration engage la responsabilité professionnelle du garage sur la qualité du travail : une mécanique remontée dans les règles, une réfection qui respecte l’origine, une remise en route sans dommage. Un défaut d’exécution ouvre les mêmes recours que sur n’importe quel véhicule, avec un enjeu financier démultiplié par la valeur de l’objet. La logique est celle de notre page dédiée à l’assurance carrosserie, particulièrement mobilisée sur les travaux de tôlerie et de peinture d’époque.
La couverture d’un restaurateur de véhicules anciens doit donc articuler deux dimensions : une garantie des véhicules confiés calibrée sur la valeur réelle des véhicules accueillis, si possible en valeur agréée ; et une responsabilité professionnelle dimensionnée pour des travaux dont l’erreur coûte cher. Déclarer précisément cette activité de restauration de collection, plutôt que de la fondre dans une simple mention « mécanique », est la condition d’une couverture qui tient.
Si votre atelier restaure ou garde des véhicules de collection, faites vérifier que votre contrat couvre leur valeur réelle. Vous pouvez demander un devis en décrivant votre activité, la valeur des véhicules accueillis et vos conditions de stockage : nous comparons les assureurs spécialisés des métiers de l’auto pour une couverture réellement adaptée.
Questions fréquentes
La garantie véhicules confiés couvre-t-elle un véhicule de collection ?
Elle couvre le véhicule contre les dommages subis pendant qu’il est sous la garde du garage, mais le plus souvent en valeur de marché au jour du sinistre. Pour un véhicule de collection, dont la valeur repose sur la rareté et l’authenticité, cette indemnisation peut être très inférieure à la valeur réelle. Le reste à charge peut alors être considérable. Il faut prévoir une couverture en valeur agréée ou un plafond spécifique.
Qu’est-ce que la valeur agréée ?
C’est une clause par laquelle l’assureur accepte à l’avance une valeur déterminée pour le véhicule, généralement sur la base d’une expertise. En cas de sinistre total, l’indemnisation se fait sur cette valeur convenue, et non sur une estimation contestée au jour du sinistre. Cette dérogation au fonctionnement habituel de l’assurance de biens est adaptée aux véhicules dont la valeur est difficile à établir a posteriori.
Qu’est-ce qu’un véhicule de collection ?
C’est en principe un véhicule de plus de 30 ans, dont le modèle n’est plus produit et dont les caractéristiques techniques d’origine n’ont pas été substantiellement modifiées. Le propriétaire peut obtenir un certificat d’immatriculation de collection, délivré sur présentation d’une attestation établie par la fédération officielle habilitée pour les véhicules d’époque. Ce statut est attaché à l’authenticité du véhicule.
Comment couvrir le stockage longue durée d’une ancienne ?
Une restauration s’étale souvent sur des mois, pendant lesquels le véhicule est exposé à l’incendie, au dégât des eaux ou au vol. Le plafond global des véhicules confiés doit tenir compte de la valeur cumulée des véhicules stockés, qui peut dépasser celle des locaux et du matériel. La sécurisation du lieu (alarme, protection incendie, contrôle des accès) fait partie des éléments qui influencent les conditions accordées par l’assureur.
Sources : critères du véhicule de collection (plus de 30 ans, modèle hors production, caractéristiques d’origine) et certificat d’immatriculation de collection délivré sur attestation de la fédération habilitée (service-public.fr) ; principe indemnitaire et mécanisme de la valeur agréée en assurance de biens (Code des assurances, art. L121-1) ; garantie des véhicules confiés et responsabilité professionnelle du réparateur. Plafonds, franchises et conditions de valeur agréée à vérifier dans chaque contrat.