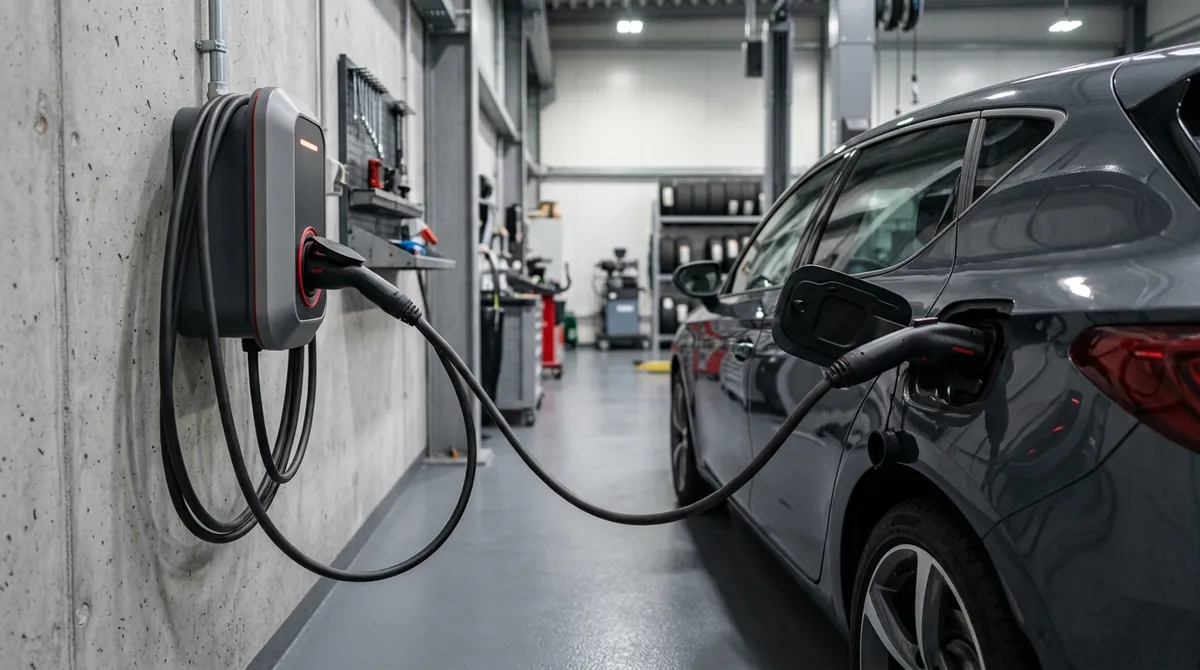
De plus en plus de garages installent une borne de recharge dans leur atelier : pour recharger les véhicules électriques et hybrides qu’ils réparent, pour proposer un service à la clientèle, ou pour préparer l’avenir de leur activité. C’est une évolution logique, mais elle modifie le profil de risque de l’atelier. Une batterie lithium en charge, un équipement de puissance connecté au réseau, des interventions sur de la haute tension : autant de facteurs que le contrat d’assurance historique du garage n’a pas forcément anticipés. Voici ce qu’il faut vérifier et déclarer pour rester bien couvert.
Le risque incendie propre aux batteries lithium
Le principal point de vigilance concerne l’incendie. Une batterie lithium-ion endommagée, défectueuse ou mal sollicitée peut s’emballer thermiquement : un phénomène difficile à maîtriser, à la propagation rapide et à la puissance de feu élevée. Un véhicule électrique accidenté qui stationne dans l’atelier, ou une charge surveillée de manière insuffisante, représentent un aléa que les assureurs prennent désormais très au sérieux.
Pour un garage, cela veut dire que la garantie incendie de la multirisque professionnelle doit être calibrée en tenant compte de cette présence. Deux réflexes s’imposent : signaler à l’assureur que l’atelier accueille et charge des véhicules électriques, et vérifier qu’aucune exclusion ne vise spécifiquement les batteries lithium ou les installations de recharge. Un contrat rédigé il y a quelques années, à une époque où l’atelier ne traitait que du thermique, peut comporter des angles morts sur ce point.
L’installation de la borne : la qualification IRVE
La borne elle-même est une installation réglementée. Au-delà d’une certaine puissance, l’installation d’une infrastructure de recharge pour véhicule électrique (IRVE) doit être réalisée par un installateur qualifié IRVE. Cette exigence, posée par la réglementation, ne relève pas d’un simple confort : une borne de puissance posée par un intervenant non qualifié peut être jugée non conforme, avec deux conséquences directes.
D’abord, un risque technique accru — une installation mal dimensionnée est une source d’incidents. Ensuite, un risque assurantiel : en cas de sinistre trouvant son origine dans une installation non conforme, l’assureur peut opposer un défaut de conformité pour réduire ou refuser sa prise en charge. Conservez donc précieusement l’attestation de conformité de l’installation et la preuve de la qualification de l’installateur. Ces documents font partie du dossier à présenter à l’assureur, au même titre que ceux d’un équipement lourd comme un pont, sujet abordé dans notre article sur le bris de matériel au garage.
Intervenir sur un véhicule électrique : l’habilitation obligatoire
Charger un véhicule est une chose, intervenir dessus en est une autre. Les véhicules électriques et hybrides embarquent des circuits haute tension dangereux. Toute intervention à proximité de ces circuits requiert une habilitation électrique spécifique du personnel, délivrée après formation, conformément aux règles de sécurité du travail sur les opérations électriques.
Cette exigence est double : c’est une obligation de sécurité pour protéger vos salariés, et un élément que votre assureur peut vérifier. Un accident du travail survenant lors d’une intervention sur un véhicule électrique par un salarié non habilité fragiliserait votre position. Former et habiliter le personnel amené à travailler sur l’électrique n’est donc pas une option, c’est le préalable à l’exercice de cette activité — au même titre que la déclaration de l’activité « véhicules électriques » dans votre contrat de réparateur automobile.
Déclarer la nouvelle activité à l’assureur
Le fil conducteur de tous ces points est le même : la déclaration. Ajouter une borne et se mettre à réparer des véhicules électriques modifie le risque garanti. En assurance, la couverture repose sur l’exactitude des informations fournies. Une évolution significative de l’activité qui n’est pas signalée à l’assureur peut, en cas de sinistre, justifier une réduction d’indemnité, voire un refus, si cette évolution n’entrait pas dans le périmètre déclaré.
Signalez donc formellement à votre assureur : l’installation d’une borne (avec sa puissance et son attestation de conformité), l’accueil et la charge de véhicules électriques dans l’atelier, et l’exercice d’interventions mécaniques ou électriques sur ces véhicules. Cette mise à jour du contrat protège l’atelier autant que le matériel. Elle s’inscrit dans la couverture globale des locaux professionnels auto, qui doit refléter l’usage réel des lieux.
Stockage et stationnement des véhicules électriques
Un dernier aspect mérite attention : le stationnement prolongé de véhicules électriques, notamment accidentés. Un véhicule dont la batterie a subi un choc présente un risque d’emballement différé, parfois plusieurs jours après l’accident. Certains assureurs et les services de secours recommandent des précautions spécifiques : zone de stationnement dédiée, distance de sécurité, surveillance renforcée d’un véhicule accidenté à batterie endommagée.
Ces mesures relèvent de la prévention, mais elles ont un impact assurantiel direct : un atelier qui applique de bonnes pratiques de stockage limite sa sinistralité et se trouve en meilleure position pour négocier ses conditions. À l’inverse, l’absence totale de précaution autour d’un véhicule électrique accidenté pourrait être opposée en cas de sinistre. Adapter l’organisation de l’atelier fait donc partie intégrante de la couverture du risque électrique.
Récapitulatif pour un garage qui passe à l’électrique
Passer à l’électrique impose de revoir trois volets du contrat. Le volet biens et incendie, pour tenir compte de la présence de batteries lithium et d’une installation de recharge. Le volet conformité, avec l’attestation IRVE et l’habilitation électrique du personnel. Et le volet déclaration, pour que l’activité réelle corresponde au risque garanti. Ces trois conditions réunies, l’atelier aborde l’électrique sans zone d’ombre.
La sinistralité liée aux batteries étant récente et évolutive, les positions des assureurs diffèrent nettement. Mieux vaut donc s’adresser à un interlocuteur qui suit ces sujets plutôt que de laisser un ancien contrat couvrir une activité qu’il n’avait pas prévue. Si votre garage installe une borne ou se met à réparer des véhicules électriques, faites le point maintenant. Vous pouvez demander un devis en décrivant votre installation et vos interventions : nous comparons les assureurs spécialisés des métiers de l’auto pour une couverture réellement adaptée.
Questions fréquentes
Faut-il déclarer une borne de recharge à son assureur ?
Oui. L’installation d’une borne et l’accueil de véhicules électriques modifient le risque garanti, notamment le risque incendie lié aux batteries lithium. La couverture reposant sur l’exactitude des informations déclarées, une évolution significative de l’activité non signalée peut justifier une réduction, voire un refus d’indemnisation en cas de sinistre. Il faut communiquer à l’assureur la puissance de la borne et son attestation de conformité.
Qui peut installer une borne de recharge dans un garage ?
Au-delà d’une certaine puissance, l’installation d’une infrastructure de recharge pour véhicule électrique doit être réalisée par un installateur qualifié IRVE, conformément à la réglementation. Une installation non conforme expose à un risque technique et à un risque assurantiel : en cas de sinistre trouvant son origine dans l’installation, l’assureur peut opposer le défaut de conformité. L’attestation de conformité doit être conservée.
Faut-il une habilitation pour réparer un véhicule électrique ?
Oui. Les véhicules électriques et hybrides embarquent des circuits haute tension dangereux. Toute intervention à proximité de ces circuits requiert une habilitation électrique spécifique du personnel, délivrée après formation, selon les règles de sécurité applicables aux opérations d’ordre électrique. C’est à la fois une obligation de sécurité pour les salariés et un élément que l’assureur peut vérifier en cas d’accident du travail.
Le risque incendie est-il plus élevé avec des véhicules électriques ?
Une batterie lithium-ion endommagée ou défectueuse peut s’emballer thermiquement, avec une propagation rapide et une forte puissance de feu, y compris de manière différée après un choc. La garantie incendie de la multirisque doit tenir compte de cette présence, et il faut vérifier l’absence d’exclusion visant spécifiquement les batteries ou les installations de recharge. De bonnes pratiques de stationnement des véhicules accidentés limitent ce risque.
Sources : obligation de recours à un installateur qualifié IRVE au-delà d’un seuil de puissance (réglementation relative aux infrastructures de recharge, décret n°2017-26) ; obligation d’habilitation électrique du personnel pour les opérations sur circuits haute tension des véhicules (Code du travail, norme NF C18-550, recommandations INRS) ; exigence d’exactitude de la déclaration du risque (Code des assurances) ; risque d’emballement thermique des batteries lithium (recommandations des services de secours et de l’INRS). Garanties et exclusions à vérifier dans chaque contrat.